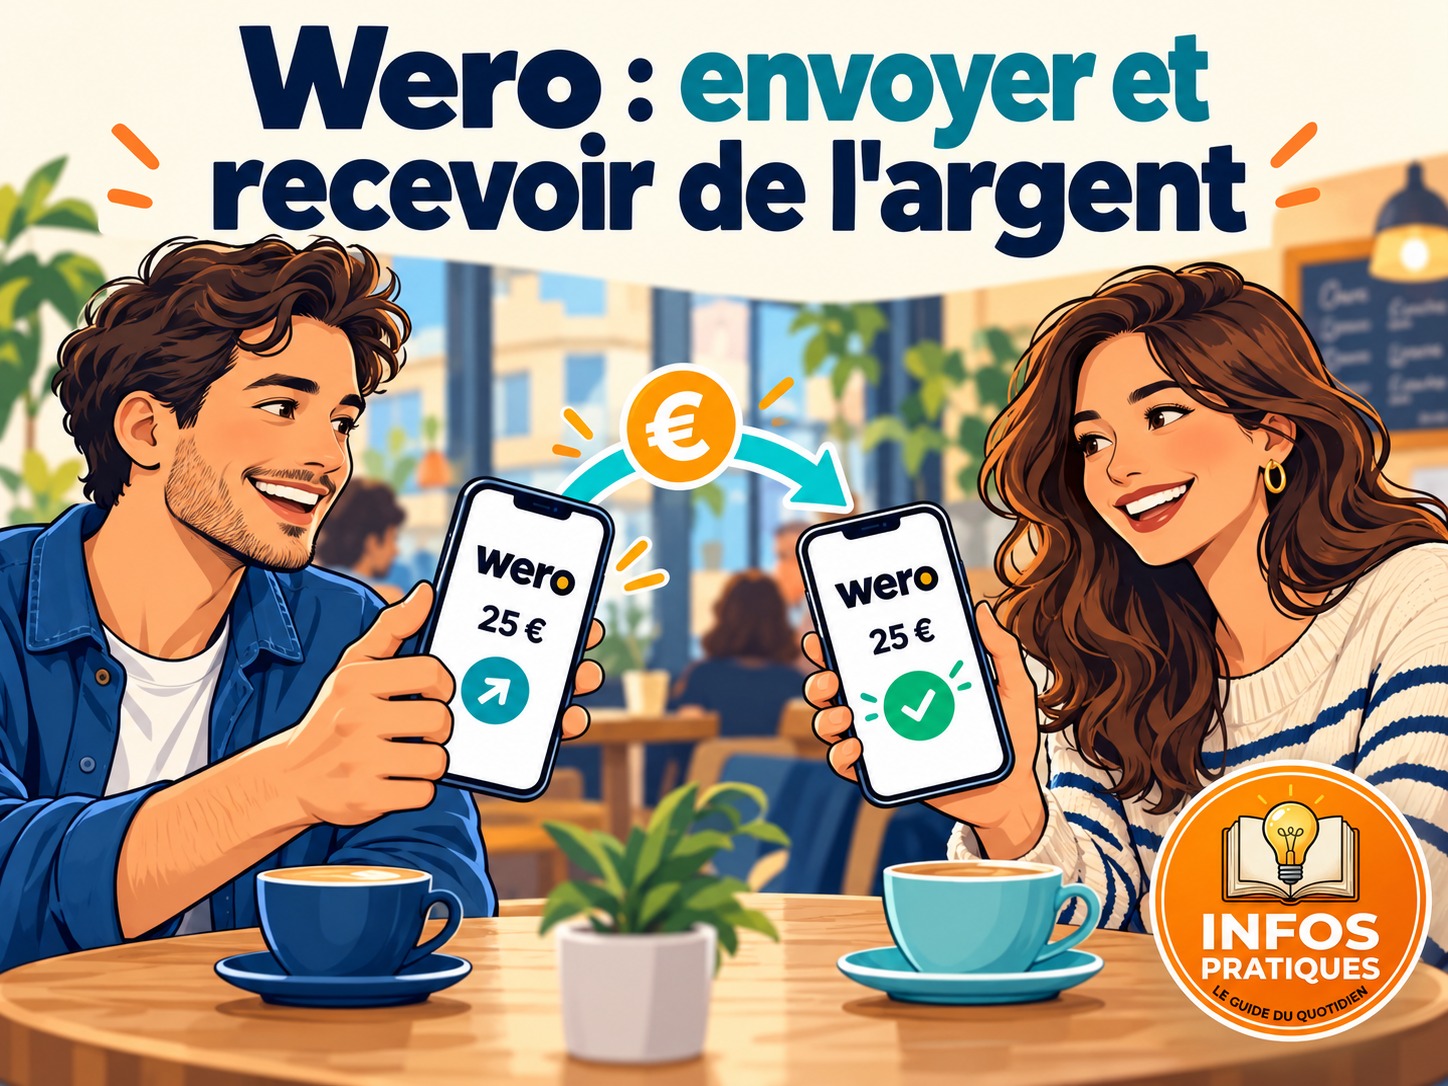
Rembourser un repas, participer à un cadeau commun ou partager les frais d’un trajet : ces petits paiements peuvent se régler depuis un smartphone. Avec Wero, un numéro de téléphone suffit pour transférer de l’argent entre comptes bancaires, sans saisir l’IBAN du destinataire.
Ce service européen a remplacé Paylib entre amis en France. Comment l’activer, quelles limites respecter et comment éviter les arnaques ? Voici les informations à connaître avant votre premier envoi.
🇪🇺 Qu’est-ce que Wero et comment fonctionne-t-il ?
Wero est une solution de paiement développée par European Payments Initiative, une entreprise soutenue par des banques et des acteurs européens du paiement. Son principe repose sur le transfert d’argent directement d’un compte bancaire à un autre.
Pour les échanges entre particuliers, le paiement s’effectue normalement en moins de dix secondes, à toute heure, y compris le dimanche et les jours fériés. Vous n’avez pas besoin de charger une cagnotte : l’argent est débité du compte de l’expéditeur et crédité sur celui du bénéficiaire.
Selon les fonctionnalités proposées par votre banque, vous pouvez identifier votre destinataire grâce à son numéro de mobile, son adresse électronique ou son QR code Wero. Les transferts sont notamment possibles entre utilisateurs de banques participantes en France, en Belgique et en Allemagne.
🏦 Qui peut utiliser Wero ?
Il faut disposer d’un compte dans une banque proposant le service, d’un smartphone compatible et avoir activé Wero. Le destinataire doit également être inscrit pour recevoir un paiement.
De nombreux établissements français participent au dispositif, notamment BNP Paribas, SG, La Banque Postale, le Crédit Mutuel, le CIC, les Banques populaires, les Caisses d’épargne ou Fortuneo. La liste évolue : consultez votre application bancaire ou le site officiel de Wero.
Télécharger l’application Wero ne permet pas de contourner l’absence de partenariat de votre banque. La Banque de France confirme qu’un compte auprès d’un établissement adhérent est nécessaire.
L’âge requis dépend aussi de l’établissement. Ne supposez donc pas qu’un adolescent peut systématiquement utiliser Wero avec une autorisation parentale : Fortuneo, par exemple, réserve ce service à ses clients majeurs capables.
📲 Comment activer Wero sur son téléphone ?
- Dans la plupart des banques participantes, Wero se trouve directement dans l’application bancaire, généralement dans les rubriques consacrées aux paiements ou aux virements.
- Mettez d’abord l’application à jour, puis ouvrez la rubrique Wero. Suivez les étapes proposées pour choisir le compte associé, vérifier vos coordonnées et accepter les conditions du service.
- Chez La Banque Postale, le parcours passe par l’application Wero : téléchargez-la depuis la boutique officielle de votre téléphone, sélectionnez votre banque et suivez les instructions d’activation.
- Si vous utilisiez auparavant Paylib, vérifiez que Wero est bien opérationnel avant votre premier transfert. Assurez-vous également que le numéro de téléphone enregistré correspond toujours à celui que vous utilisez.
💸 Comment envoyer de l’argent avec Wero ?
Une fois le service activé, l’envoi suit généralement ces étapes :
- Ouvrez Wero dans votre application bancaire ou dans l’application dédiée.
- Choisissez un contact, saisissez ses coordonnées ou scannez son QR code Wero.
- Indiquez le montant à transférer.
- Ajoutez, si nécessaire, un message précisant le motif.
- Contrôlez le destinataire et le montant, puis authentifiez le paiement.
Le bénéficiaire reçoit l’argent sur le compte associé à son service Wero. Vous pouvez ensuite consulter l’opération dans votre historique.
Vérifiez soigneusement l’identité affichée avant de valider. Une erreur de numéro peut envoyer les fonds à la mauvaise personne. Dans ce cas, contactez immédiatement votre banque pour tenter de les récupérer : leur restitution n’est pas garantie.
📥 Comment recevoir un paiement ou demander un remboursement ?
Pour recevoir de l’argent, communiquez les coordonnées associées à votre inscription Wero ou partagez votre QR code personnel lorsque cette fonction est disponible.
Vous pouvez aussi envoyer une demande de remboursement depuis le service. Votre contact reçoit alors une notification et peut consulter le montant réclamé avant d’accepter ou de refuser.
Attention à ne pas confondre les deux opérations : recevoir une demande de paiement signifie que quelqu’un vous demande de payer, et non que vous venez de recevoir de l’argent. Vérifiez toujours le sens de l’opération dans l’application.
📊 Wero est-il gratuit et quels sont les plafonds ?
Les transferts entre particuliers sont proposés gratuitement par les banques citées ici, notamment Fortuneo et La Banque Postale. Consultez néanmoins les conditions de votre établissement.
Il n’existe pas de plafond bancaire unique applicable à tous les utilisateurs. Chez Fortuneo, la limite annoncée est de 300 € sur 24 heures glissantes, dans la limite des plafonds de virement du client. Ce n’est donc pas simplement un maximum par transfert. D’autres banques appliquent leurs propres restrictions.
🛒 Peut-on payer ses achats avec Wero ?
Le paiement en ligne se déploie progressivement en France en 2026. Pour l’utiliser, le commerçant doit proposer Wero au moment du règlement et votre service doit permettre cette opération.
En septembre 2026, EPI indiquait notamment que les clients Sosh pouvaient déjà régler leurs factures avec Wero. Pour les paiements en magasin en France, un déploiement plus large est annoncé progressivement à partir de 2027. Ces possibilités restent donc à vérifier auprès de chaque commerçant.
🔒 Conclusion : Un paiement pratique, à vérifier avant validation
Wero facilite les remboursements du quotidien, mais la rapidité du transfert impose de contrôler chaque envoi. Pour recevoir de l’argent, ne communiquez jamais un code de sécurité à un interlocuteur et ne validez aucune opération à sa demande.
Ouvrez vous-même votre application pour vérifier le versement : un SMS ou une capture d’écran ne constitue pas une preuve. En cas de doute, contactez votre banque par son canal habituel.