L’or suscite un intérêt constant chez les épargnants soucieux de la sécurité de leurs placements. Face aux incertitudes économiques mondiales, le cours de l’once atteint des niveaux historiques, soutenu par la demande des banques centrales et les tensions internationales.
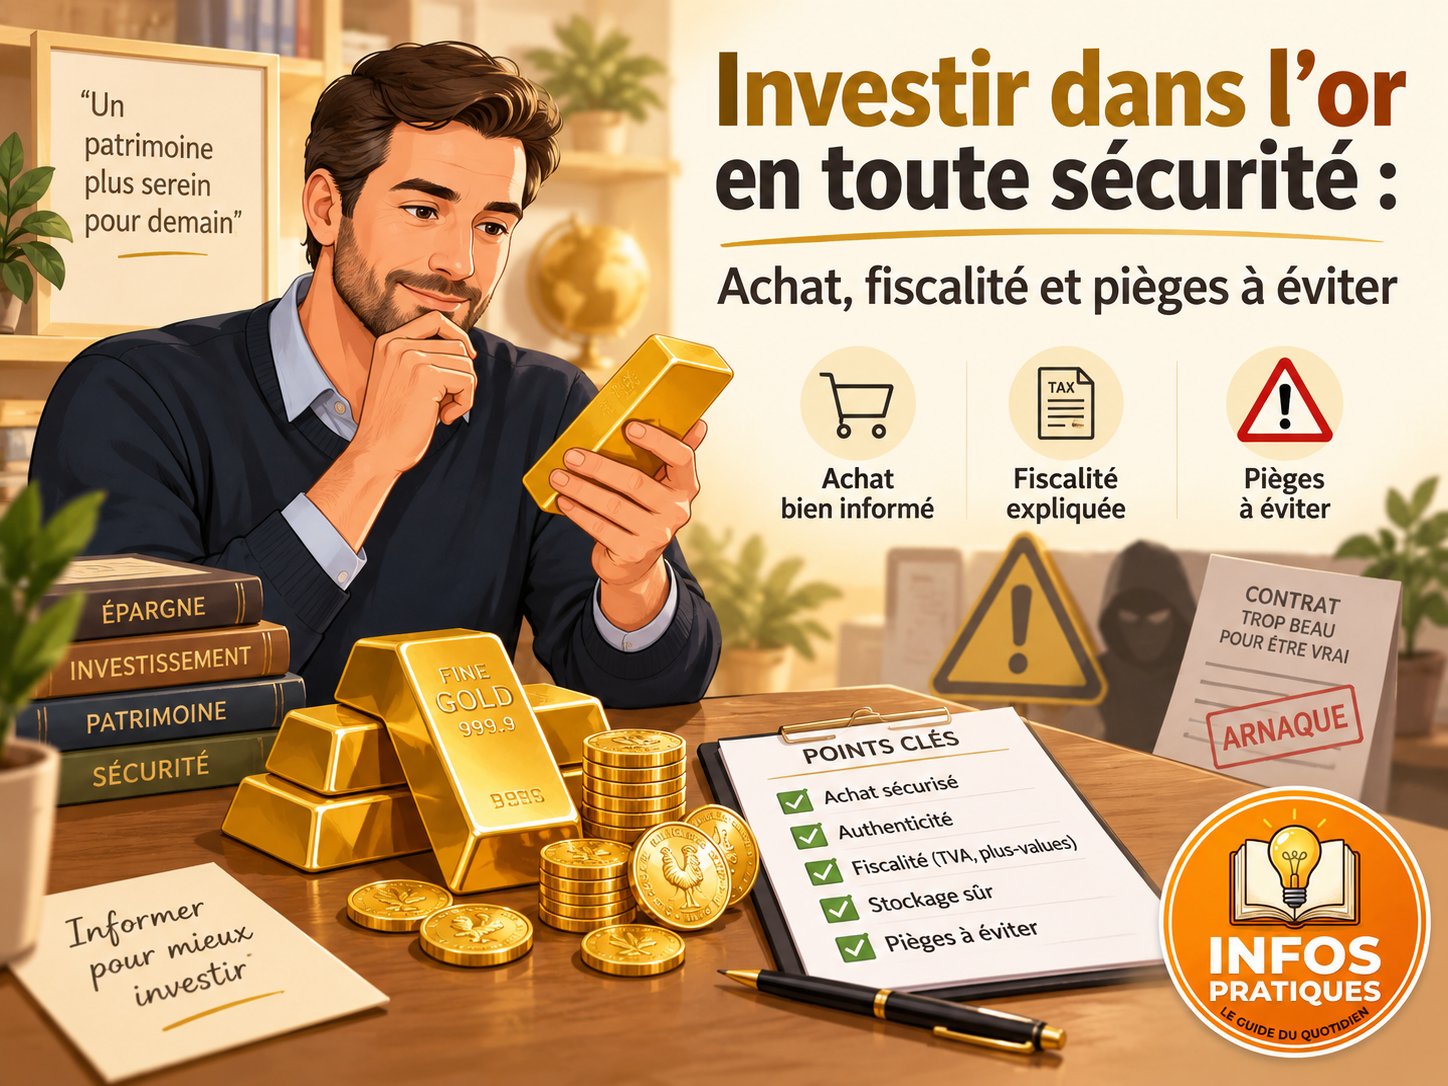
Investir dans le métal jaune constitue une démarche de long terme pour protéger son patrimoine. Ce article détaille les méthodes d’acquisition, la réglementation fiscale et les précautions requises.
📈 Pourquoi allouer une part de son épargne à l’or ?
🛡️ Le rôle fondamental de valeur refuge
L’or conserve sa fonction de rempart face aux crises économiques ou financières. Quand les marchés s’inquiètent des tensions géopolitiques ou économiques, les investisseurs s’y replient. Depuis l’année 2022, les banques centrales des pays émergents accumulent des réserves en grand volume, passant de moins de cinq cents tonnes annuelles à plus de mille tonnes, ce qui soutient durablement la hausse des cours.
⚖️ Une règle de diversification prudente
Posséder de l’or permet de diversifier un patrimoine de façon structurée. Son but premier n’est pas de générer un rendement, car l’or physique ne verse aucun dividende ni aucun revenu régulier. Il sert avant tout à amortir les chocs boursiers et à protéger le pouvoir d’achat contre l’inflation. Les spécialistes du secteur recommandent d’y consacrer 3 % à 8 % de ses avoirs, dans une optique de détention longue.
🪙 Acheter de l’or physique : Pièces et lingots
⚖️ Sélectionner le format adapté à son budget
L’acquisition d’or physique passe par l’achat de pièces ou de lingots. Le lingot d’un kilogramme exige un budget conséquent, dépassant souvent les 90 000 euros. Pour s’adapter aux particuliers, le marché propose des lingotins pesant de vingt à cinq cents grammes. Il faut cependant éviter les formats de un ou cinq grammes, dont les coûts de fabrication élevés pèsent sur le prix d’achat initial.
Les pièces, comme le classique Napoléon de vingt francs s’échangeant autour de 570 euros, offrent un point d’entrée accessible. Lors de l’achat, demandez leur conditionnement en sachets scellés. Ce procédé garantit leur intégrité et relie les pièces à la facture pour prouver la date d’acquisition. Fractionner son investissement en plusieurs sachets facilite une revente partielle en cas de besoin de liquidités.
🏦 Les points de vente et les règles de stockage
Les transactions s’opèrent auprès des réseaux bancaires, des agences spécialisées ou de certains courtiers sur Internet, moyennant des frais de 2,50 % à 5 %. Conserver son or à domicile expose aux cambriolages. La location d’un coffre-fort dans une agence bancaire est conseillée, car le métal prend peu de place : un lingot d’un kilo mesure seulement 86 millimètres de long. Des sociétés spécialisées offrent également des solutions de gardiennage sécurisées.
📜 La fiscalité applicable lors de la revente
🧾 L’imposition sur les plus-values
Lors de la revente, deux régimes fiscaux coexistent. L’imposition sur les plus-values exige de justifier la date et le prix d’achat par une facture nominative ou un acte de succession. La taxe s’établit à 36,2 %, comprenant l’impôt sur le revenu et les prélèvements sociaux. Ce régime accorde un abattement de 5 % par année de détention à partir de la troisième année complète. Après vingt-deux ans de conservation, l’exonération d’impôt devient totale.
📉 La taxe forfaitaire sur le montant total
Si le vendeur ne possède aucune preuve d’achat, la taxe forfaitaire s’applique d’office. Fixée à 11,5 %, elle frappe le montant global de la cession, et non le bénéfice réalisé. Ce prélèvement pénalise les longues détentions, mais peut avantager les achats récents caractérisés par une forte hausse du cours. Divers simulateurs en ligne permettent aux particuliers de comparer le coût précis de chaque régime fiscal avant de vendre.
📊 Les méthodes d’investissement dans l’or papier
📉 Les fonds cotés pour répliquer les cours
L’or papier permet de s’exposer aux variations du cours sans supporter les contraintes de stockage. Les fonds de matières premières cotés en Bourse (ETC) achètent des lingots pour un montant correspondant à l’encours global de leurs clients. Négociables comme de simples actions sur un compte-titres, leurs frais de transaction sont mesurés, souvent sous 0,5 %. Le risque principal réside dans l’éventuelle défaillance de l’établissement financier émetteur.
⛏️ Les fonds aurifères et les actions minières
Une autre méthode consiste à acquérir des parts de fonds investis dans des actions d’entreprises minières. Leurs profits augmentent mécaniquement avec le cours de l’or, amplifiant ainsi les variations à la hausse comme à la baisse. Ce placement comporte un risque inhérent à l’évolution des marchés boursiers. Sur le plan fiscal, les gains générés par l’or papier subissent le prélèvement forfaitaire unique de 30 %. Loger des fonds aurifères dans un contrat d’assurance-vie permet d’optimiser la fiscalité après la huitième année, grâce à un abattement spécifique sur les retraits.
⚠️ La prévention face aux escroqueries en ligne
🕵️ Contrôler la fiabilité des intermédiaires
Le marché des métaux précieux attire des acteurs peu scrupuleux. De multiples plateformes Internet proposent d’acheter et de conserver de l’or physique. Avant de transférer des fonds, vérifier l’honorabilité du vendeur est impératif. L’Autorité des marchés financiers (AMF) actualise une liste noire recensant les sites non autorisés à proposer ces actifs. Consulter ce registre protège le public contre les fraudes fréquentes dans ce domaine.
🏁 Bâtir une stratégie patrimoniale pérenne
L’intégration de l’or au sein d’un patrimoine exige une approche méthodique et rigoureuse. Qu’il prenne la forme de pièces physiques, de lingotins sous scellés ou de fonds cotés, cet actif s’inscrit dans une logique de protection sur plusieurs décennies.
La réussite de l’opération repose sur la sélection du format d’achat, l’anticipation des obligations fiscales à la revente et une vigilance constante face aux intermédiaires. Une diversification bien pensée permet de traverser sereinement les futurs cycles économiques.